01 · Marktüberblick: Europas größter Substratmarkt im Umbruch.
Deutschland ist zusammen mit den Niederlanden der größte Verbraucher von Kultursubstraten in Europa. Der jährliche Gesamtverbrauch liegt bei rund 8 Millionen Kubikmetern.[1] Gemeinsam stellen Deutschland und die Niederlande etwa 50 % des europäischen Marktes dar, der auf rund 16 Millionen Kubikmeter geschätzt wird.[1]
Der Marktwert wird auf EUR 480–560 Millionen jährlich geschätzt und umfasst professionelle Substrate, Hobbyerden und Spezialprodukte für Dachbegrünung, Erosionsschutz und Pilzanbau.[12] Kokossubstrat macht derzeit 5–10 % nach Volumen aus, wächst jedoch überproportional, da die Torfminderungsstrategie des BMEL und die Handelsmandate der großen Einzelhändler den Bedarf an Torfersatzstoffen massiv erhöhen.[2][12]
Der Markt ist hochkonzentriert: Die fünf größten Substrathersteller — Klasmann-Deilmann, Floragard, Stender, Gramoflor und HAWITA — liegen alle innerhalb von 60 Kilometern in Niedersachsen und Nordrhein-Westfalen. Diese geographische Verdichtung schafft einen einzigartigen industriellen Cluster, der in Europa ohne Vergleich ist.[3][6][7][10][11]
02 · Torfausstieg: Politik und Handelsmandate.
BMEL-Torfminderungsstrategie
Das Bundesministerium für Ernährung und Landwirtschaft (BMEL) hat 2022 eine Torfminderungsstrategie vorgelegt. Die Kernziele: Ende der Torfverwendung im Hobbygartenbau bis 2026 und eine deutliche Reduzierung im Erwerbsgartenbau bis 2030.[2] Für den professionellen Bereich wird kein vollständiges Verbot angestrebt, jedoch sollen Anreize und Förderprogramme den Übergang zu torffreien Substraten beschleunigen.
Die Strategie wirkt bereits: Hobbyerden in Gartencentern und Baumärkten werden zunehmend als „torffrei“ oder „torfreduziert“ vermarktet. Das Thünen-Institut stellt fest, dass torffreie Blumenerden im Einzelhandel im Durchschnitt 21 % teurer sind als torfbasierte Produkte — ein Aufpreis, den Verbraucher zunehmend akzeptieren.[4]
Handelsmandate der Einzelhändler
Der Einzelhandel treibt den Torfausstieg schneller voran als die Politik. LIDL hat seit dem 1. Januar 2024 vorgeschrieben, dass alle Blumenerden mindestens 50 % erneuerbare Rohstoffe (v/v) enthalten müssen.[5] ALDI, Rewe und andere Ketten folgen mit ähnlichen Anforderungen. Diese Kaskadeneffekte erhöhen den Bedarf an Kokos, Holzfaser und Kompost erheblich.
Auswirkungen auf Kokossubstrat
Kokossubstrat ist neben Holzfaser der wichtigste Torfersatzstoff in der deutschen Substratindustrie. Es bietet eine hervorragende Wasserhaltekapazität, strukturelle Stabilität über mehrere Kulturperioden und ist als nachwachsender Rohstoff politisch erwünscht. Die Nachfrage wächst sowohl im Hobbybereich (torffreie Blumenerden) als auch im professionellen Gartenbau (Mischsubstrate, Grow Slabs, Jungpflanzenanzucht).
03 · Die Substratindustrie: fünf Weltmarktführer auf 60 Kilometern.
Deutschlands Substratindustrie ist geographisch einzigartig konzentriert. Die fünf größten Hersteller liegen alle in einem Radius von rund 60 Kilometern in Niedersachsen und dem angrenzenden Nordrhein-Westfalen, in unmittelbarer Nähe zu den norddeutschen Hochmooren, die historisch die Torfversorgung sicherstellten.
| Unternehmen | Standort | Profil |
|---|---|---|
| Klasmann-Deilmann | Geeste, Niedersachsen | Weltgrößter Substrathersteller. Überschritt 2024 erstmals 1 Mio. m³ alternativer Rohstoffe. Global tätig, eigene Kokosverarbeitung. |
| Floragard | Oldenburg, Niedersachsen | Große Einzelhandelsmarke („Floragard“, „Universal“). Starke Präsenz in Gartencentern und Baumärkten. Torffreie Linien wachsen schnell. |
| Stender | Schermbeck, NRW | Professionelle Substrate und Hobbyerden. Eigene Mischwerke, Kokos als Standardkomponente. |
| Gramoflor | Vechta, Niedersachsen | Seit 2020 enthält kein Substrat mehr reinen Torf — alle Produkte mit Torfersatzstoffen formuliert. |
| HAWITA | Vechta, Niedersachsen | Über 400 Mitarbeiter, 4.500+ Hektar Moorfläche. Stark im Export und professionellen Segment. |
Alle fünf Unternehmen liegen innerhalb von 60 km voneinander. Diese Konzentration ist in der europäischen Substratindustrie einzigartig.[3][6][7][10][11]
Für einen brasilianischen Kokoslieferanten bedeutet diese Clusterstruktur: Ein einziger Logistikkorridor (Hamburg oder Bremerhaven nach Niedersachsen) bedient potenziell alle fünf Großabnehmer. Die Entfernung vom Hafen Hamburg zum Substrat-Cluster beträgt unter 200 Kilometer.
04 · Gewächshauscluster und professionelle Nachfrage.
Deutschland ist nach den Niederlanden der zweitgrößte Gartenbaumarkt in Europa. Die professionelle Nachfrage nach Kultursubstraten konzentriert sich auf vier Hauptregionen.
| Region | Schwerpunkt | Anmerkungen |
|---|---|---|
| Niedersachsen | Zierpflanzen, Baumschulen, Jungpflanzen | Deutschlands „Substrat-Herz“: ~30–35 % der Zierpflanzenproduktion. Sitz aller fünf Großhersteller. |
| NRW (Niederrhein) | Gemüsebau unter Glas | Größter Gewächshaus-Gemüsebezirk Deutschlands. Tomaten, Paprika, Gurken. |
| Baden-Württemberg | Beerenobst, Weichobst | Erdbeeren und Himbeeren im Substratanbau (Stellagen, Grow Bags). Wachsendes Segment. |
| Bayern | Baumschulen, Forschung | Starke Baumschultradition. Weihenstephan (HSWT) als wichtiges Forschungszentrum für Substratforschung. |
Niedersachsen ist sowohl Produktionsstandort der Substratindustrie als auch eines der wichtigsten Gartenbaugebiete.[12]
Niedersachsen nimmt eine Doppelrolle ein: Die Region ist gleichzeitig Sitz der Substratindustrie und ein Zentrum des Zierpflanzenbaus. Rund 30–35 % der deutschen Zierpflanzenproduktion finden hier statt, einschließlich großer Jungpflanzenbetriebe, die Kokossubstrat als Standardmedium für Stecklinge und Anzuchtplatten verwenden.[12]
Am Niederrhein (NRW) konzentriert sich der Gewächshaus-Gemüsebau mit Tomaten, Paprika und Gurken auf Substrat. In Baden-Württemberg wächst der Beerenanbau auf Stellagen mit Grow Bags, für den Kokossubstrat besonders geeignet ist. Bayern beherbergt bedeutende Baumschulen und mit Weihenstephan eines der wichtigsten Forschungszentren für Substratforschung in Europa.
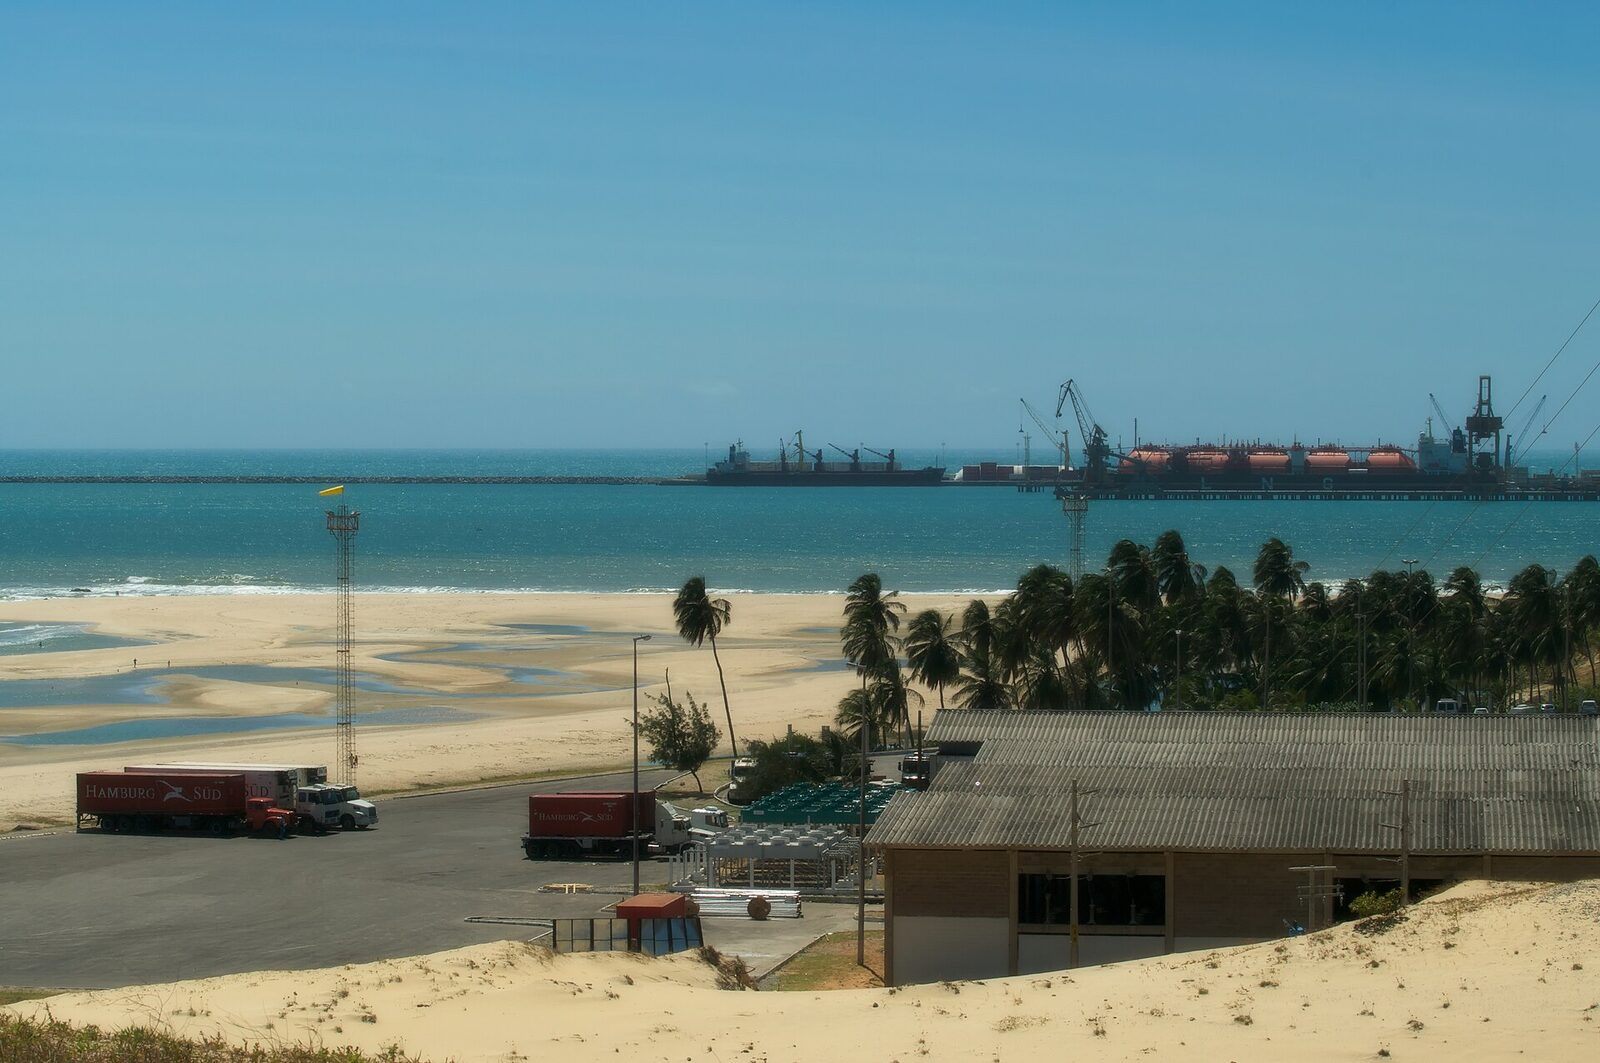
05 · Logistik aus Brasilien: Pecém nach Hamburg in 25–30 Tagen.
Transitzeiten ab Pecém
| Route | Transitzeit (Tage) | Anmerkungen |
|---|---|---|
| Pecém → Hamburg | 25–30 | Deutschlands größter Containerhafen; Hinterland direkt nach Niedersachsen |
| Pecém → Bremerhaven | 24–28 | Zweitgrößter Containerhafen; näher am Substrat-Cluster |
| Pecém → Rotterdam | 22–26 | Europäischer Haupthub; Weiterverteilung per Binnenschiff/Bahn |
Transitzeiten basieren auf veröffentlichten Liniendiensten. Die tatsächliche Dauer hängt von Reederei, Saison und Umladungen ab.[8]
Vergleich mit Indien
| Route | Transitzeit (Tage) | Suez-Risiko |
|---|---|---|
| Indien → Hamburg (direkt) | 25–35 | Ja |
| Indien → Hamburg (Umladung) | 30–40 | Ja |
| Brasilien → Hamburg (Pecém) | 25–30 | Nein |
Die Route ab Brasilien vermeidet den Suezkanal und das Rote Meer vollständig. Seit Ende 2023 führen Störungen am Roten Meer zu Umleitungen um das Kap der Guten Hoffnung, was indische Lieferzeiten um 10–14 Tage verlängert und Zuschlagkosten von USD 3.000–4.000 pro Container verursacht.[8][12]
Gegensaisonale Lieferfähigkeit. Die brasilianische Ernte in Ceará erreicht ihren Höhepunkt von September bis Februar — genau dann, wenn der indische Südwestmonsun (Juni–September) und der tamilische Nordostmonsun (Oktober–Dezember) die asiatische Versorgung einschränken. Ein deutscher Abnehmer, der sowohl aus Indien als auch aus Brasilien bezieht, kann die Lieferkontinuität das ganze Jahr sicherstellen, ohne übermäßige Lagerbestände während der Monsunzeit aufzubauen.
06 · Preise: Einzelhandel und Profibereich.
Einzelhandel (Hobby)
| Produkt | Preis (EUR/L) | Anmerkungen |
|---|---|---|
| Standard-Blumenerde (torfbasiert) | 0,08–0,15 | Massenware in Gartencentern und Baumärkten |
| Torffreie Blumenerde | 0,12–0,30 | +21 % Aufpreis gegenüber torfbasiert (Thünen-Institut) |
Einzelhandelspreise basieren auf der Studie des Thünen-Instituts zu torffreien Erden.[4]
Professioneller Gartenbau
| Produkt | Preis | Anmerkungen |
|---|---|---|
| Professionelles Substrat (Durchschnitt) | ~EUR 60/m³ | Mischsubstrate mit Torf, Kokos, Holzfaser, Perlite |
| Kokossubstrat (europäischer Großhandel) | EUR 0,50–1,50/kg | Je nach Qualitätsstufe, Volumen und Vertragslaufzeit |
Professionelle Preise variieren stark nach Qualitätsstufe (ungewaschen, gewaschen, gepuffert), Volumen und Vertragslaufzeit.[12]
Kokos vs. Holzfaser
Holzfaser ist neben Kokos der zweite große Torfersatzstoff in Deutschland. Holzfaser bietet eine gute Strukturstabilität und kann regional in Deutschland produziert werden (Klasmann-Deilmann und Floragard betreiben eigene Holzfaserwerke). Allerdings hat Holzfaser eine geringere Wasserhaltekapazität als Kokos und neigt bei längeren Kulturperioden zur Stickstoffimmobilisierung. In der Praxis werden Kokos und Holzfaser häufig in Mischsubstraten kombiniert, wobei Kokos die Wasserspeicherung und Holzfaser die Strukturgebung übernimmt.
07 · Spezifikationen und Normen: DIN, RAL, RHP.
Der deutsche Markt stellt hohe Anforderungen an die Qualitätssicherung von Kultursubstraten. Drei Regelwerke sind für Kokoslieferanten besonders relevant.
DIN EN 12580
Die europäische Norm DIN EN 12580 („Bodenverbesserungsmittel und Kultursubstrate — Produktspezifikation“) definiert die Deklarationsanforderungen für Kultursubstrate auf dem deutschen Markt. Sie verlangt die Angabe von Ausgangsstoffen, Nährstoffgehalten, pH-Wert, Salzgehalt und physikalischen Eigenschaften. Ergänzend regeln DIN EN 13037–13041 die Analysemethoden (pH, EC, physikalische Eigenschaften).[12]
RAL-Gütezeichen
Das RAL-Gütezeichen für Kultursubstrate (RAL-GZ 250) wird von der Gütegemeinschaft Substrate für Pflanzen vergeben. Es stellt sicher, dass Substrate regelmäßig durch unabhängige Labore geprüft werden und die deklarierten Werte einhalten. Für den deutschen Markt ist das RAL-Zeichen kein gesetzliches Muss, aber ein wichtiges Vertrauenssignal — insbesondere im professionellen Gartenbau.[12]
RHP-Zertifizierung
Die RHP-Zertifizierung ist ein niederländisches Qualitätssiegel, das in der gesamten europäischen Substratindustrie anerkannt wird. RHP definiert strenge Grenzwerte für Schwermetalle, Pflanzenschutzmittelrückstände, Unkrautsamen und physikalische Eigenschaften. Für Kokoslieferanten, die an die großen deutschen Substrathersteller liefern wollen, ist die RHP-Zertifizierung de facto Voraussetzung.[12]
| Parameter | Typische Spezifikation | Methode / Anmerkung |
|---|---|---|
| EC (1:1,5 Extrakt) | < 1,0 mS/cm (gewaschen); < 0,5 (gepuffert) | RHP-Methode; CEN-Methode vergleichbar |
| pH | 5,5–6,5 | 1:1,5 Extrakt |
| Feuchtigkeit | < 20 % | Ofentrocken-Basis |
| Quellung | ≥ 12 L/kg | ≥ 60 L pro 5-kg-Block |
| Sand und Fremdstoffe | < 2 % | Gewichtsprozent |
| Natrium | < 1,5 mmol/L | RHP-Grenzwert |
| Chlorid | < 2,0 mmol/L | RHP-Grenzwert |
Spezifikationen sind typisch für den professionellen Einsatz in Deutschland. Die genauen Anforderungen variieren je nach Abnehmer und Anwendung.[12]
08 · Häufig gestellte Fragen.
Wie groß ist der deutsche Kokos-Substratmarkt?
Deutschland verbraucht rund 8 Millionen Kubikmeter Kultursubstrate pro Jahr (IVG 2024). Zusammen mit den Niederlanden stellt Deutschland etwa 50 % des europäischen Marktes dar. Der Marktwert liegt bei EUR 480–560 Millionen jährlich. Der Kokosanteil beträgt derzeit 5–10 % nach Volumen, wächst jedoch durch die Torfminderungsstrategie stark.[1][2][12]
Woher bezieht Deutschland Kokossubstrat?
Der Großteil des in Deutschland verwendeten Kokossubstrats stammt aus Indien und Sri Lanka. Die fünf größten deutschen Substrathersteller (Klasmann-Deilmann, Floragard, Stender, Gramoflor, HAWITA) liegen alle innerhalb von 60 Kilometern in Niedersachsen und NRW und beziehen Kokos als Rohware zur Weiterverarbeitung. Brasilien bietet eine alternative Bezugsquelle mit gegensaisonaler Lieferfähigkeit.[3][6][7][10][11]
Wie lange dauert der Transport von Brasilien nach Deutschland?
Von Pecém (Ceará, Brasilien) nach Hamburg beträgt die Transitzeit 25–30 Tage, nach Bremerhaven 24–28 Tage und nach Rotterdam 22–26 Tage. Von Indien nach Hamburg dauert es 25–35 Tage direkt bzw. 30–40 Tage bei Umladung. Die Brasilien-Route vermeidet den Suezkanal und das Rote Meer vollständig.[8]
Welche deutschen Branchen verwenden Kokossubstrat?
Kokossubstrat wird in Deutschland vor allem im professionellen Gartenbau (Gewächshäuser in Niedersachsen, Niederrhein, Baden-Württemberg), im Hobbygartenbau (torffreie Blumenerden), in der Jungpflanzenproduktion und im Beerenanbau eingesetzt. Auch Dachbegrünung und Erosionsschutz sind wachsende Anwendungsgebiete.[12]
Welche Zertifizierungen verlangen deutsche Käufer?
Deutsche Käufer verlangen häufig das RAL-Gütezeichen für Kultursubstrate (RAL-GZ 250), Konformität mit DIN EN 12580 (Bodenverbesserungsmittel und Kultursubstrate) und DIN EN 13037–13041 (Analysemethoden). Die RHP-Zertifizierung (niederländisch, aber in Deutschland anerkannt) wird für den Export in die EU-Substratindustrie empfohlen. Bio-Betriebe verlangen zusätzlich eine Zulassung nach EU-Öko-Verordnung.[12]
Was kostet Kokossubstrat in Deutschland?
Im Einzelhandel kosten torfbasierte Standarderden EUR 0,08–0,15 pro Liter. Torffreie Erden liegen bei EUR 0,12–0,30 pro Liter, ein Aufpreis von rund 21 % (Thünen-Institut). Im professionellen Bereich liegt der Durchschnittspreis bei etwa EUR 60 pro Kubikmeter. Europäische Großhandelspreise für Kokossubstrat bewegen sich zwischen EUR 0,50 und 1,50 pro Kilogramm.[4][12]
MARKTINFORMATIONEN NACH REGION
Märkte, die wir abdecken
Quellenbasierte Marktdaten und Importleitfäden für die Zielmärkte, die wir ab Pecém, Brasilien bedienen.
Für das weltweite Bild siehe unseren Überblick über den globalen Kokosmarkt.
09 · Quellen.
- IVG (Industrieverband Garten e.V.), Marktdaten Kultursubstrate 2024. Gesamtverbrauch Deutschland ~8 Mio. m³/Jahr; Deutschland + Niederlande ~50 % des europäischen Marktes (~16 Mio. m³).
- BMEL (Bundesministerium für Ernährung und Landwirtschaft), Torfminderungsstrategie 2022. Hobbygartenbau torffrei bis 2026; deutliche Reduzierung im Erwerbsgartenbau bis 2030.
- Klasmann-Deilmann, Nachhaltigkeitsbericht 2024. Überschreitung von 1 Mio. m³ alternativer Rohstoffe. Geeste, Niedersachsen.
- Thünen-Institut, Studie zu torffreien Erden im Einzelhandel. Torffreie Blumenerden +21 % teurer als torfbasierte Produkte.
- LIDL, Nachhaltigkeitsstrategie / REset Plastic. Mandat: 50 % v/v erneuerbare Rohstoffe in Blumenerden ab 01.01.2024.
- Gramoflor GmbH, Unternehmensprofil. Vechta, Niedersachsen. Seit 2020 kein Substrat ohne Torfersatzstoffe.
- HAWITA Gruppe, Unternehmensprofil. Vechta, Niedersachsen. Über 400 Mitarbeiter, 4.500+ ha Moorfläche.
- APM Terminals Pecém, Schiffslinien und veröffentlichte Transitzeiten — apmterminals.com/en/pecem. Pecém 2025: 706.509 TEU, +27 %.
- EU-Zolltarif, Harmonisiertes System, HS 530500. Einfuhrzoll auf Kokosfaser: 0 %.
- Floragard Vertriebs-GmbH, Unternehmensprofil. Oldenburg, Niedersachsen. Große Einzelhandelsmarke für Blumenerden.
- Stender GmbH & Co. KG, Unternehmensprofil. Schermbeck, NRW. Professionelle Substrate und Hobbyerden.
- Branchenschätzungen für Marktwert, Kokosanteil, Preise, regionale Anbauflächen, baltische Torfernte und Transitzeiten. Schätzungen sind im Text als solche gekennzeichnet.