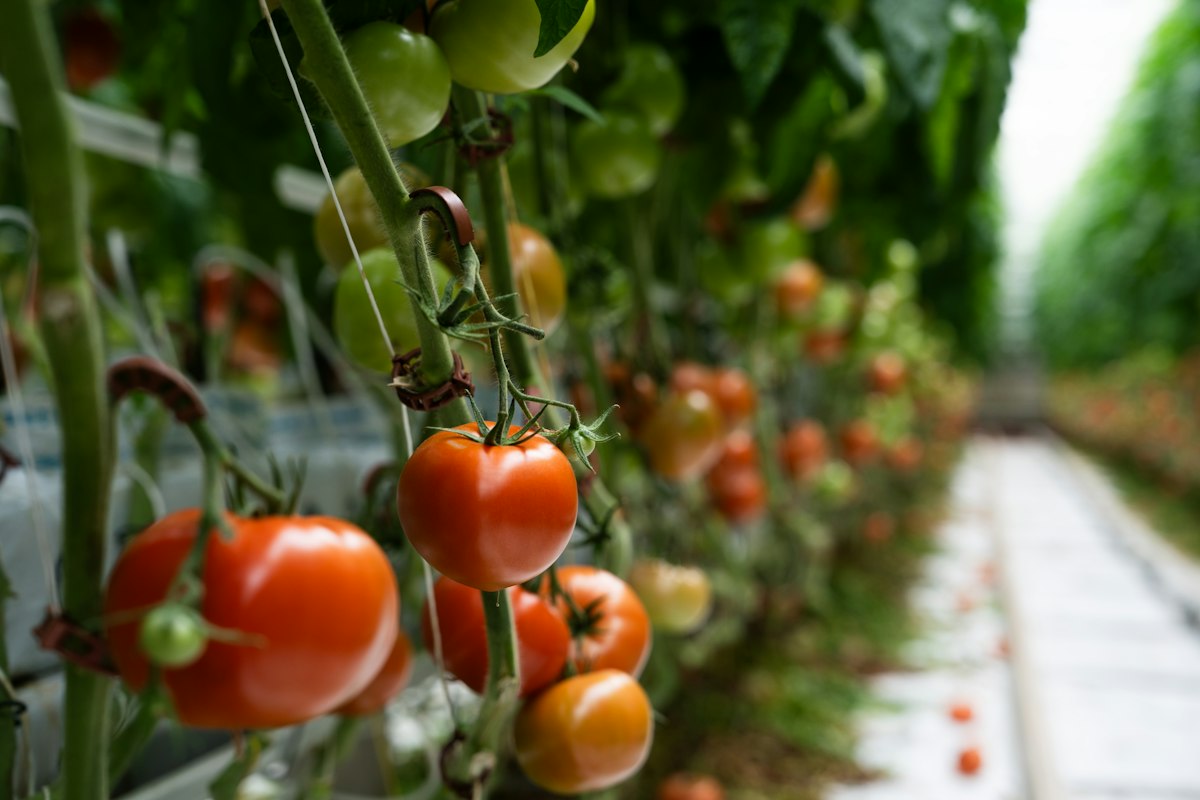
01 · Panorama de mercado: líder europeo en cultivo protegido.
España es el país con mayor superficie de cultivo protegido de la Unión Europea y el segundo del mundo después de China, con aproximadamente 76.600 hectáreas de invernadero.[1] El mercado español de horticultura bajo invernadero se valoró en USD 534,88 millones en 2024, con una proyección de USD 1.232,97 millones para 2033 y un crecimiento anual compuesto (CAGR) del 8,71 %.[1]
La producción se concentra en tres polos principales — Almería, Huelva y Murcia — que suman más de 55.000 ha de invernadero y túnel, y generan la inmensa mayoría de la demanda española de sustratos de cultivo. El consumo estimado de sustrato de coco en España se sitúa entre 30.000 y 50.000 toneladas anuales.[2]
Liderazgo en agricultura ecológica
España es también el líder europeo en superficie de agricultura ecológica, con 2.944.941 hectáreas certificadas, lo que representa el 12,31 % de la superficie agraria del país — el mayor porcentaje entre los grandes productores de la UE.[3] Esta posición impulsa la demanda de sustratos orgánicos como la turba de coco, que constituye una alternativa natural a la lana de roca mineral y a la turba de Sphagnum, cuya extracción la UE restringe progresivamente por razones medioambientales.
| Región | Superficie protegida | Cultivos principales | Valor de producción | Fuente |
|---|---|---|---|---|
| Almería | 33.709 ha | Tomate, pimiento, pepino | ~EUR 3.000 M+/año | Junta de Andalucía |
| Huelva | ~13.000 ha | Fresa, arándano, frambuesa | EUR 1.257 M (export.) | Freshuelva, 2024 |
| Murcia | ~8.000–10.000 ha | Lechuga, limón, brócoli | EUR 2.500 M (export.) | CARM / IMIDA |
Los valores de producción incluyen comercialización total de la región, no solo cultivo protegido. Las superficies protegidas de Huelva y Murcia incluyen túneles además de invernaderos.
02 · Almería: el mar de plástico.
La provincia de Almería alberga 33.709 hectáreas de invernadero, la mayor concentración de cultivo protegido del mundo.[5] Conocida como el mar de plástico — visible incluso desde el espacio —, esta superficie genera entre 2,5 y 3,5 millones de toneladas de hortalizas al año, con un valor de producción que supera los EUR 3.000 millones anuales.[5]
Cultivos principales
El tomate es el cultivo dominante, seguido del pimiento y el pepino. La producción se destina en su mayor parte a la exportación a mercados del norte de Europa — Alemania, Francia, Países Bajos y Reino Unido —, y la ventana de comercialización cubre los meses de invierno europeo (octubre a abril), cuando Almería aprovecha su ventaja climática.
Adopción de sustratos
Históricamente, los invernaderos almerienses han cultivado directamente en el suelo mediante el sistema de enarenado (arena sobre materia orgánica). Sin embargo, la salinización progresiva de los acuíferos, las restricciones de uso de agua y las exigencias de certificación fitosanitaria impulsan la transición al cultivo sin suelo. Las explotaciones que adoptan sacos de cultivo (grow bags) de fibra de coco o tablas de lana de roca consiguen mayor eficiencia hídrica y rendimientos superiores. La Ley 7/2022 favorece el coco sobre la lana de roca al gravar la eliminación de residuos minerales no biodegradables.
Estructura del sector
El sector almeriense se organiza en torno a grandes cooperativas. COEXPHAL agrupa a más de 11.000 agricultores, mientras que UNICA Group reúne a 5.000 productores.[6] Estas cooperativas centralizan las compras de insumos, incluidos los sustratos, lo que significa que un acuerdo de suministro con la cooperativa abre acceso a miles de explotaciones individuales.
03 · Huelva: la capital europea de los berries.
La provincia de Huelva, en el suroeste de Andalucía, es el mayor polo de producción de frutos rojos de Europa, con aproximadamente 13.000 hectáreas dedicadas a berries.[7] Las exportaciones de berries de Huelva alcanzaron un récord de EUR 1.257 millones en 2024.[7]
| Cultivo | Superficie (ha) | Tendencia | Fuente |
|---|---|---|---|
| Fresa | 6.550 | Estable | Freshuelva / Interfresa |
| Arándano | 4.500 | +1.000 ha en 4 temporadas (2021-2025) | Freshuelva |
| Frambuesa | 1.680 | Crecimiento moderado | Freshuelva |
| Otros berries | ~770 | Emergente (mora, grosella) | Freshuelva |
| Total berries | ~13.000 | Freshuelva, 2024 |
Las cifras de superficie son aproximadas y varían según la fuente. La superficie de arándano creció +1.000 ha entre las temporadas 2021 y 2025. Freshuelva representa al 95 % del sector de berries de Huelva.
El arándano como motor de crecimiento
El arándano es el berry de mayor expansión en Huelva, con un crecimiento de +1.000 hectáreas en cuatro temporadas (2021-2025).[7] Al igual que en Perú, el arándano requiere condiciones ácidas de cultivo (pH 4,5-5,5) y responde especialmente bien al sustrato de coco en maceta, que permite controlar el pH y la conductividad eléctrica de la solución nutritiva con precisión. Cada hectárea nueva de arándano en maceta consume entre 15 y 25 toneladas de sustrato de coco en la instalación inicial.
Organización del sector
Freshuelva agrupa al 95 % del sector de berries de Huelva y actúa como interlocutor para el suministro de insumos a las explotaciones asociadas.[7] Las empresas productoras de Huelva suelen combinar fresa y arándano en la misma finca, lo que consolida las compras de sustrato y permite a un proveedor servir múltiples cultivos con un solo acuerdo comercial.
04 · Murcia: la huerta de Europa.
La Región de Murcia cuenta con aproximadamente 8.000 a 10.000 hectáreas de cultivo protegido, centradas en lechuga, limón y brócoli, con unas exportaciones agroalimentarias que superan los EUR 2.500 millones anuales.[8]
El Mar Menor impulsa la adopción de sustratos
La crisis medioambiental del Mar Menor — la mayor laguna salada de Europa, afectada por la eutrofización derivada de los nitratos agrícolas — ha obligado a la administración regional a endurecer la regulación sobre la lixiviación de nutrientes. Los sistemas de cultivo sin suelo con sustrato de coco en circuito cerrado (drain-to-waste controlado o recirculación) permiten reducir drásticamente la emisión de nitratos al medio, lo que convierte al sustrato en una herramienta de cumplimiento normativo además de un medio de cultivo. Esta presión regulatoria está acelerando la adopción de sustratos en la región.
Pelemix España
Pelemix España, filial del grupo israelí Pelemix, opera una fábrica de sustratos de coco en Murcia, lo que demuestra la viabilidad del procesamiento local de turba de coco importada a granel. Pelemix compra bloques comprimidos de coco, los rehidrata, mezcla y envasa en sacos de cultivo adaptados a las especificaciones de cada cliente murciano.[9]
05 · Importaciones y proveedores.
España es el quinto mayor destino de turba de coco india, con una cuota del 5,82 % de los envíos de coir pith desde India y 1.554 embarques registrados.[2] El grueso de las importaciones procede de India (Tamil Nadu, Kerala) y Sri Lanka, con volúmenes menores de Países Bajos (reexportación) e Indonesia.
Principales actores en el mercado español
| Empresa | Sede / operación en España | Perfil | Fuente |
|---|---|---|---|
| Projar | Valencia (sede central) | Líder español, facturación > EUR 78 M, sustratos y geosintéticos | Projar, informes corporativos |
| Pelemix España | Murcia (fábrica) | Filial del grupo israelí; procesa coco importado en sacos de cultivo | Pelemix, datos corporativos |
| Dutch Plantin | Distribución en España | Importador neerlandés; turba de coco de Sri Lanka e India | Dutch Plantin |
| Klasmann-Deilmann | Distribución en España | Grupo alemán; mezclas de turba y coco | Klasmann-Deilmann |
| Galuku / Riococo | Distribución en España | Australiano; sustratos de coco premium | Galuku |
| Jiffy | Distribución en España | Noruego; pastillas y bolsas de coco para viveros | Jiffy |
| Kekkilä-BVB | Distribución en España | Finlandés; mezclas de turba, coco y perlita | Kekkilä-BVB |
Las empresas listadas son los actores más relevantes identificados en el mercado español de sustratos de coco. Projar es el líder nacional con una facturación superior a EUR 78 M. Pelemix España es el único fabricante con planta de procesamiento de coco en territorio español.
06 · Logística desde Brasil: 14–18 días a puertos españoles.
Un contenedor de 40’ HC desde el Puerto de Pecém (Ceará, Brasil) llega a Valencia o Algeciras en 14–18 días, navegando directamente por el Atlántico.[10] La ruta no pasa por el Canal de Suez ni por el Mar Rojo, lo que elimina el riesgo geopolítico que desde finales de 2023 afecta a los suministros procedentes de Asia.
| Origen | Destino | Tránsito | Ruta | Fuente |
|---|---|---|---|---|
| Brasil (Pecém) | Valencia / Algeciras | 14–18 días | Atlántico directo | Líneas navieras |
| India (Tuticorin) | Valencia | 20–25 días | Océano Índico, Suez, Mediterráneo (o Cabo, +10-14 d.) | Estimaciones de la industria |
| Sri Lanka (Colombo) | Valencia | 18–23 días | Océano Índico, Suez, Mediterráneo | Estimaciones de la industria |
| Países Bajos (Rotterdam) | Valencia | 5–7 días | Atlántico Norte, estrecho de Gibraltar | Estimaciones de la industria |
Los tiempos de tránsito son rangos indicativos para servicios regulares de contenedores. Rotterdam sirve producto reexportado (procesado en NL a partir de coco indio o ceilandés). El redireccionamiento por el Cabo de Buena Esperanza añade 10-14 días a las rutas asiáticas.
Ventaja logística de Brasil
La ruta Pecém–Valencia presenta tres ventajas frente a la ruta india:
Menor tiempo de tránsito. 14–18 días frente a 20–25 (vía Suez) o 30–39 (vía Cabo), lo que reduce el capital de trabajo inmovilizado en transporte y permite pedidos con menor antelación.
Sin riesgo de Suez / Mar Rojo. La ruta atlántica directa elimina el riesgo de interrupción geopolítica que ha afectado a los suministros asiáticos desde finales de 2023, cuando los ataques hutíes obligaron a redirigir buques por el Cabo de Buena Esperanza.
Cosecha contracíclica. La cosecha de coco en el noreste de Brasil se concentra entre septiembre y febrero, cuando India y Sri Lanka están en temporada de monzones. Brasil puede suministrar producto fresco cuando la disponibilidad asiática se reduce.
07 · Precios y coste comparado.
Benchmarks CIF puertos españoles
| Concepto | India (turba lavada) | Brasil / Carve (turba lavada) | Fuente |
|---|---|---|---|
| FOB puerto de carga | EUR 310–370 /t | EUR 490–550 /t | Industria, Sep 2026 |
| Flete marítimo (40’ HC) | EUR 80–140 /t | EUR 35–65 /t | Líneas navieras |
| Arancel de importación | 0 % (UE) | 0 % (UE SPG+) | Arancel aduanero UE |
| Manipulación + terrestre | EUR 30–50 /t | EUR 30–50 /t | Estimaciones de la industria |
| CIF puertos españoles (est.) | ~EUR 420–560 /t | ~EUR 555–665 /t | Calculado |
Todas las cifras son indicativas y están sujetas a tipos de cambio, condiciones del mercado de flete y especificaciones del contrato. FOB indio para turba lavada (no tamponada) de Tamil Nadu. FOB brasileño refleja el programa de exportación de Carve, FOB Pecém, convertido a EUR al tipo de cambio de septiembre 2026.
Coco frente a lana de roca: análisis de coste total
| Concepto | Sustrato de coco | Lana de roca | Fuente |
|---|---|---|---|
| Coste del sustrato por ha | EUR 4.000–8.000 | EUR 3.500–6.000 | Estimaciones de la industria |
| Vida útil | 2–4 años | 3–5 años | Práctica de la industria |
| Coste de eliminación | EUR 0 (compostable) | EUR 200–400 /ha/año | Ley 7/2022 + gestores |
| Coste total anualizado (est.) | EUR 1.500–3.000 /ha/año | EUR 1.500–2.800 /ha/año | Calculado |
El coste de eliminación de la lana de roca incluye las tasas de vertido según la Ley 7/2022. El sustrato de coco es biodegradable y puede incorporarse al suelo o compostarse, con coste de eliminación prácticamente nulo. A coste total anualizado, ambos sustratos convergen, pero la tendencia regulatoria favorece al coco.
08 · Especificaciones y normativa.
Reglamento Europeo de Productos Fertilizantes (FPR 2019/1009)
Desde julio de 2022, los sustratos de cultivo comercializados en la UE pueden acogerse al Reglamento (UE) 2019/1009, que establece las categorías funcionales de producto (PFC) y las categorías de materiales componentes (CMC). El sustrato de coco se clasifica dentro de la CMC 4 (substratos de cultivo energético y otros) y debe cumplir los límites de metales pesados, patógenos y estabilidad del medio establecidos en el Reglamento.[4]
Especificaciones típicas del mercado español
| Parámetro | Turba lavada | Turba tamponada | Fuente |
|---|---|---|---|
| CE (extracto 1:5) | < 1,0 mS/cm | < 0,5 mS/cm | Normas de la industria |
| pH | 5,5–6,5 | 5,5–6,5 | Normas de la industria |
| Humedad | < 18 % | < 18 % | Normas de la industria |
| Expansión | ≥ 13 L/kg | ≥ 13 L/kg | Normas de la industria |
| Arena | < 2 % | < 2 % | Normas de la industria |
| Formato estándar | Bloque de 5 kg, 30×30×14 cm, ≥ 65 L hidratado | Práctica comercial | |
El producto tamponado (tratado con nitrato de calcio) se utiliza principalmente para arándanos y cultivos sensibles a la CE. Las grandes cooperativas como COEXPHAL exigen trazabilidad por lote y certificación de análisis independiente.
Formatos de saco de cultivo (grow bag)
Los invernaderos almerienses y murcianos utilizan predominantemente sacos de cultivo de 1 metro (100×20×8 cm, ~18 L) para tomate y pimiento, y sacos de 15–20 L para pepino y fresa. Las explotaciones de arándano en Huelva prefieren macetas de 25–40 L con sustrato de coco puro o mezcla de coco y perlita. Los formatos varían según el integrador o la cooperativa, y la capacidad de adaptar el formato al cliente es un factor diferenciador para los proveedores.
09 · Preguntas frecuentes.
¿Cuál es el tamaño del mercado español de sustrato de coco?
España cuenta con aproximadamente 76.600 ha de cultivo protegido, lo que la convierte en el mayor productor hortícola bajo invernadero de la UE y el segundo del mundo después de China. El mercado de horticultura bajo invernadero se valoró en USD 534,88 millones en 2024, con una proyección de USD 1.232,97 millones para 2033 (CAGR del 8,71 %). El consumo estimado de sustrato de coco se sitúa entre 30.000 y 50.000 toneladas anuales, concentrado en Almería, Huelva y Murcia.
¿Cuánto sustrato de coco importa España?
España es el quinto mayor destino de turba de coco india, con una cuota del 5,82 % y 1.554 embarques registrados. Las importaciones estimadas se sitúan entre 30.000 y 50.000 toneladas anuales, procedentes principalmente de India y Sri Lanka. Empresas como Projar (facturación > EUR 78 M), Pelemix España (fábrica en Murcia) y Dutch Plantin también procesan y redistribuyen producto importado en territorio español.
¿Cuál es el tiempo de tránsito de Brasil a España?
Un contenedor desde el Puerto de Pecém (Ceará, Brasil) llega a Valencia o Algeciras en 14–18 días, navegando directamente por el Atlántico. En comparación, la ruta desde India (Tuticorin) a Valencia tarda 20–25 días vía Suez, o 30–39 días vía el Cabo de Buena Esperanza. La ruta brasileña evita completamente el Canal de Suez y el Mar Rojo.
¿Qué cultivos españoles utilizan sustrato de coco?
Los principales cultivos son: tomate, pimiento y pepino en Almería (33.709 ha de invernaderos); fresa, arándano y frambuesa en Huelva (~13.000 ha de berries, con el arándano añadiendo +1.000 ha en cuatro temporadas); y lechuga, limón y brócoli en Murcia (~8.000–10.000 ha). La transición del cultivo en suelo al cultivo sin suelo está impulsada por la salinización de acuíferos, las restricciones hídricas y la regulación medioambiental (Mar Menor, Ley 7/2022).
¿Qué certificaciones exigen los compradores españoles?
Los compradores españoles exigen conformidad con el Reglamento Europeo de Productos Fertilizantes (FPR 2019/1009), que clasifica el sustrato de coco como medio de cultivo de la categoría CMC 4. Las especificaciones típicas incluyen: CE inferior a 0,5 mS/cm (extracto 1:5) para producto tamponado, pH 5,5–6,5, humedad inferior al 18 %, expansión mínima de 13 L/kg y contenido de arena inferior al 2 %. Las grandes cooperativas como COEXPHAL también requieren trazabilidad por lote y certificación de análisis independiente.
¿Cuáles son los precios del sustrato de coco en España?
Los precios CIF puertos españoles oscilan entre EUR 420–560 por tonelada para turba de coco india lavada y EUR 555–665 por tonelada para turba brasileña lavada. El sustrato de coco ofrece un ahorro de EUR 200–400 por hectárea al año frente a la lana de roca en costes de eliminación, gracias a la Ley 7/2022 que grava el vertido de sustratos minerales. A coste total anualizado (incluyendo eliminación), el coco y la lana de roca convergen, pero la tendencia regulatoria favorece al coco.
INTELIGENCIA DE MERCADO POR REGIÓN
Mercados de fibra de coco que cubrimos
Datos de mercado con fuentes y guías de importación para los destinos que servimos desde Pecém, Brasil.
10 · Fuentes.
- IMARC Group, Spain Greenhouse Horticulture Market: Industry Trends, Share, Size, Growth, Opportunity and Forecast 2024-2033. Mercado valorado en USD 534,88 M en 2024, proyección de USD 1.232,97 M para 2033, CAGR del 8,71 %. Superficie de cultivo protegido ~76.600 ha (n.º 1 UE, n.º 2 mundial).
- Volza / UN Comtrade, datos de exportación de turba de coco (coir pith) de India por destino. España: 5,82 % de cuota, 1.554 embarques. Estimación de mercado de 30.000–50.000 t/año basada en embarques rastreados y consumo por hectárea — volza.com.
- MAPA (Ministerio de Agricultura, Pesca y Alimentación), estadísticas de agricultura ecológica 2024. España: 2.944.941 ha certificadas, 12,31 % de la superficie agraria — mapa.gob.es.
- Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular. Reglamento (UE) 2019/1009, de 5 de junio de 2019, sobre productos fertilizantes. Ahorro de EUR 200–400/ha/año en costes de eliminación de lana de roca: estimación basada en tasas de vertido vigentes y costes de gestión de residuos minerales.
- Junta de Andalucía / CAPDR (Consejería de Agricultura, Pesca, Agua y Desarrollo Rural), estadísticas de superficie y producción de invernaderos de Almería. 33.709 ha de invernadero, producción de 2,5–3,5 Mt/año, valor > EUR 3.000 M.
- COEXPHAL (Asociación de Organizaciones de Productores de Frutas y Hortalizas de Almería), datos corporativos: 11.000 agricultores asociados. UNICA Group, datos corporativos: 5.000 productores — coexphal.es.
- Freshuelva / Interfresa, datos del sector de berries de Huelva 2024. ~13.000 ha totales; fresa 6.550 ha, arándano 4.500 ha (+1.000 ha en 4 temporadas), frambuesa 1.680 ha. Exportaciones récord de EUR 1.257 M en 2024. Freshuelva representa al 95 % del sector — freshuelva.es.
- CARM (Comunidad Autónoma de la Región de Murcia) / IMIDA, datos de producción y exportación agroalimentaria de la Región de Murcia. ~8.000–10.000 ha de cultivo protegido, exportaciones > EUR 2.500 M.
- Pelemix España, datos corporativos. Fábrica de procesamiento de sustrato de coco en Murcia. Filial del grupo Pelemix (Israel) — pelemix.com. Projar Group, informes corporativos: facturación > EUR 78 M, líder español en sustratos — projar.es.
- APM Terminals Pecém, horarios de líneas navieras y tiempos de tránsito publicados. Tránsito Pecém a Valencia/Algeciras: 14–18 días. India (Tuticorin) a Valencia: 20–25 días — apmterminals.com/en/pecem.